希腊房产税拟调整:3%到15%尚未立法
希腊房产税拟由3%上调至15%,拟2027年7月1日生效,目前尚未立法。
拟议与现行必须分开写
希腊房产税拟由3%上调至15%,已公告,拟于2027年7月1日生效,尚未立法。这句话里有三个层次:已经公告、生效时点是拟议的、法律尚未完成。写持有成本时只能按现行已生效的口径计算,把拟议部分单列作观察项,不能合并成一个数字。
与税项调整并行的是现行不动产门槛。依据 Law 5038/2023,自2024年9月1日起执行三档结构:阿提卡大区含雅典、塞萨洛尼基、米科诺斯、圣托里尼及人口超过3100人的岛屿为80万欧,其余地区为40万欧,两档均要求单套不低于120平方米的普通住宅并禁止短租;25万欧对应商业或工业改住宅与历史保护建筑购买加修复两类房源,不受区域与120平方米限制。
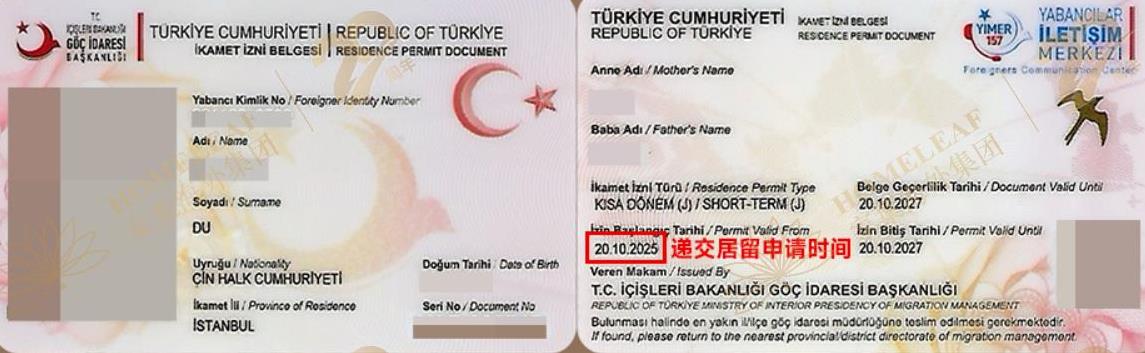
2026年的执行口径还有三条值得并列记住:商改住须完成用途变更再递交申请,通道一次性使用且房源池锁定;第1/2026号通函收紧拼单与资金来源审核;居留卡有效期自签发日起算。税项拟议与这三条不是同一件事,预算表上应当分栏。
隐性风险:把已公告读成已生效
这里要纠正的是两种反向误读。一种是把拟涨税率直接计入当下年度支出,得出偏高的持有成本,据此放弃本来适配的通道;另一种是把尚未立法读成不必考虑,签约后才在观察窗口里遇到成本变化。两种都源于同一处,没有把政策状态标注到每一项数字旁边。
应对动作有三步。第一,把持有成本表拆成现行已生效与拟议观察两栏,每一栏逐项标注依据文件名与生效日期。第二,交易前向律师与会计书面确认过户税、公证费、律师费与年度持有税费的现行口径,不接受只给总额的报价单。第三,在合同谈判阶段就把税项若发生调整时的权责归属写清楚,这属于约定处理方式,不是对立法结果的预测。
实战洞察:一张成本表的可信度看标注
家叶海外在希腊项目的一线沟通里,高频出现的情形是客户带着一张别人做的年度持有成本表来做决策,表里把拟议税率当作现行税率,或者反过来整项漏掉。数字本身未必错,错的是没有状态标注,读表的人无法判断哪一格能用于今天的决策。
有一个不需要专业机构也能执行的核对方法:要求任何成本表逐项标注依据文件名与生效日期,两项缺任一项,这一格先不作为决策依据。把这条当硬规矩,能过滤掉相当一部分信息差。真正需要专业判断的是口径适用,不是表格算术。
时间节点
可核实的时点:2024年9月1日现行三档门槛执行;拟调整税率的生效时点为2027年7月1日,尚未立法;第1/2026号通函为2026年现行审核依据;居留卡有效期自签发日起算。审批另有法定90天与实际节奏的差别,属另一条线,不与税项混算。
房产税若生效的适用范围、计征方式与过渡安排,以届时官方公报为准。在立法完成前,任何把它当成既定成本的表述都应当保留余地。
服务边界
家叶海外在希腊项目中把政策状态标为已生效与拟议两栏,流程节点透明可查,合同权责在委托阶段书面确认。税项判断以持牌顾问与官方公报为准。以上内容不构成税务或法律意见,具体以专业顾问意见为准。
立即咨询
热线|400-8868-781
客服|homeleafvip